J’ai acheté ma première maison en 2026 et voici 9 choses que j’aurais voulu savoir avant
Ça représente bien plus que de simplement scéner sur Centris! 🫠
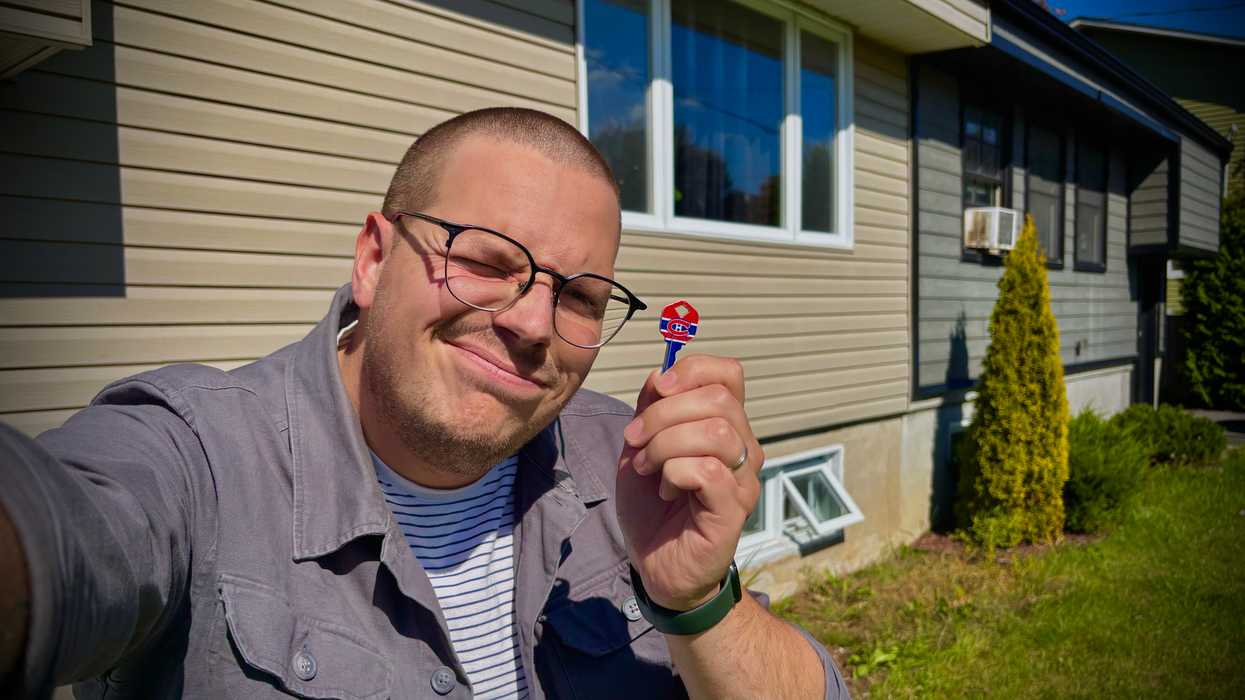
Notre journaliste a acheté sa première maison en 2026 et te donne des conseils avant de t'embarquer dans cette épopée.
Les opinions exprimées sont celles de l'auteur ou l'autrice et ne reflètent pas nécessairement la position de Narcity Media sur le sujet.
Ce n’est un secret pour personne, sauf peut-être si tu vis sous un rocher ou dans un ananas au fond de la mer : acheter une première maison au Québec en 2026 n’est plus aussi accessible qu’il y a quelques années, dans un marché immobilier où le prix des propriétés ne cesse de grimper. Si tu fais partie de ceux et celles qui comptent faire le move prochainement, sache qu’il y a certaines choses essentielles à connaître avant de te lancer dans cette aventure.
À lire également : Voici les meilleurs quartiers où déménager à Québec en 2026 selon ta situation
Selon les plus récentes données de l’Association professionnelle des courtiers immobiliers du Québec (APCIQ), le prix médian d’une maison au Québec était de 497 501 $ en août 2026.
On est loin de l’époque où ma grand-mère Rolande a fait construire un beau gros bungalow à Boucherville, en 1959, pour... 12 000 $.
Au printemps 2026, ma femme et moi sommes nous-mêmes passé.e.s au cash : on a acheté notre toute première maison. Auf Wiedersehen, le loyer! Bonjour-hi, l’hypothèque! On va se le dire, le processus est loin d’être de tout repos. Acheter une propriété ne se fait pas en un claquement de doigts.
Pour t’aider à mieux t’y préparer, j’ai rassemblé neuf choses à savoir avant de devenir propriétaire pour la première fois.
Tu dois avoir une préapprobation hypothécaire
Tiens-toi-le pour dit : si tu magasines sérieusement une maison ou un condo, prends le temps de te faire préapprouver par une institution financière. Pourquoi? Parce que ça te permettra d’avoir une bonne idée du budget maximal dont tu disposes pour chercher ta future demeure.
Dans une précédente entrevue, Nicolas Karaoglanian, conseiller en gestion de patrimoine chez fdp Gestion privée, soulignait que plusieurs éléments personnels sont analysés avant l’octroi d’un prêt hypothécaire, notamment le comportement financier des personnes acheteuses, leurs revenus, leur capacité de remboursement et leur bilan financier.
Le tout peut également influencer le taux hypothécaire auquel tu pourrais avoir droit.
Pourquoi est-ce si important de se faire préapprouver avant de magasiner, voire de visiter des propriétés?
Disons que tu visites une maison affichée à 450 000 $. Elle est parfaite pour ton ménage. Tu fais une offre et, en attendant une réponse, tu lances le processus de préapprobation. Après analyse, les banques ne t’accordent qu’un financement de 400 000 $. Ton plan tombe alors à l’eau.
C’est une histoire vraie. C’est d’ailleurs ainsi que ma femme et moi avons pu mettre la main sur notre maison. L’un des acheteurs qui nous avaient précédés avait finalement été préapprouvé pour un montant bien en deçà du prix de la propriété, selon la courtière des personnes qui vendaient.
C’est donc un mal pour un bien — le nôtre, dans ce cas-ci.
Trouve-toi un courtier immobilier ou une courtière immobilière
Ce n’est pas obligatoire, mais c’est un plus. Un gros, même. Mon couple n’a pas hésité à faire affaire avec un courtier immobilier, Jeremy Rivero d’Équipe Maya — Nous vendons votre maison, pour ne pas le nommer.
En faisant affaire avec lui, on s’est épargné moult appels inutiles pour se faire dire qu’on ne pouvait plus visiter telle ou telle propriété parce qu’une ou plusieurs offres d’achat avaient déjà été déposées. Ce genre d’information, il y a accès grâce à une plateforme réservée aux courtiers et courtières.
Dès qu’une maison correspondant à nos critères apparaissait sur sa plateforme, il nous la partageait dans notre espace client Centris, qui est gratuit, soit dit en passant.
Contrairement à ce que certaines personnes pourraient croire, ce n’est pas toi qui paies la commission du courtier ou de la courtière lorsque tu cherches à acheter une propriété, mais plutôt les personnes qui la vendent.
La commission est prélevée directement sur le prix de vente de la maison et varie d’un.e courtier.ère à l’autre, pouvant généralement représenter de 3 % à 5 % du montant de la transaction, selon la plateforme Nesto.
Revois ta liste de critères
On voudrait tous et toutes la maison de nos rêves, avec les dimensions qu’on imagine depuis des lustres, le nombre de pièces idéal, le terrain parfait... mais ce n’est pas toujours très réaliste.
Je le mentionnais plus tôt, le prix des maisons est loin d’être abordable. Ayant vécu la quasi-totalité de ma vie à Longueuil, y acheter une propriété était primordial pour moi. J’y tenais mordicus, puisque tout mon monde se trouve dans le Grand Montréal.
Or, avec le budget fixé et la préapprobation hypothécaire en poche, les chances d’y trouver ce qu’on cherchait étaient minces. J’ai donc dû revoir mes critères.
On a commencé à zyeuter un peu plus loin sur la Rive-Sud, pour finalement poser nos bagages à Saint-Jean-sur-Richelieu. On y a découvert un coin de pays que l’on connaissait à peine, avec des propriétés beaucoup plus abordables.
La maison qu’on a finalement achetée répondait à tous nos critères depuis le début de nos recherches, mais on ne pouvait jamais la visiter parce que des offres d’achat étaient constamment déposées.
Jusqu’à ce qu’une personne qui ne s’était pas fait préapprouver par les banques se fasse retourner de bord. Jackpot, bingo, Yahtzee! Elle était finalement à nous!
Fais inspecter ta future résidence
Même si elle n’est pas obligatoire, l’inspection préachat demeure une étape fortement recommandée avant de devenir propriétaire. Et la facture revient à la personne qui achète.
Il faut d’ailleurs prévoir un certain budget pour faire inspecter la propriété. Selon la firme habitam.ca, une inspection d’une maison unifamiliale coûte généralement entre 515 $ et 1 545 $, selon notamment l’âge et le type de bâtiment, ainsi que la personne choisie pour effectuer l’inspection.
Nous, on a choisi le gros bundle, avec différentes analyses, dont l’humidité, le radon et l’amiante. Ça nous a coûté un total de 908 $, taxes incluses.
Il se pourrait que l’inspection t’amène finalement à abandonner les démarches d’achat... et c’est tant mieux, car tu ne voudrais pas te retrouver avec une maison ou un condo aux prises avec moult problèmes.
Toutefois, il faudra débourser de nouveau pour une prochaine inspection.
Prévois les frais de notaire
Le passage chez le ou la notaire est une autre dépense à prévoir lors de l’achat d’une propriété. Si ton achat est financé par une hypothèque, cette étape est incontournable.
Comme les tarifs varient, ça vaut la peine de magasiner son ou sa notaire. La Chambre des notaires du Québec rappelle qu’il n’existe aucun barème fixe et que les honoraires dépendent notamment du temps consacré au dossier, de sa complexité et de l’expertise du ou de la notaire.
« Ce Code prévoit que les honoraires doivent être justes et raisonnables en vertu de certains critères, notamment le temps et les efforts consacrés au dossier, sa complexité, ainsi que l’expérience et l’expertise du notaire », peut-on lire.
Selon Soumission Québec, il faut généralement prévoir entre 1 500 $ et 3 000 $ pour conclure une transaction immobilière. Dans notre cas, on a déboursé environ 2 300 $.
C’est aussi auprès du ou de la notaire que sont déposées les sommes nécessaires pour compléter l’achat, notamment la mise de fonds.
Au moment de signer, certains ajustements peuvent aussi être faits, par exemple si les personnes qui vendent ont déjà payé une partie des taxes municipales ou scolaires. Tu pourrais alors devoir leur rembourser la portion qui correspond à ta période de propriété, ou l’inverse.
Dans mon cas, je suis finalement ressorti du bureau de ma notaire plus riche de... 2,45 $.
La taxe sur la prime de l’assurance hypothécaire
Pour acheter une propriété avec une hypothèque, tu dois prévoir une mise de fonds. Pour une maison ou un condo de 500 000 $ ou moins, le minimum est de 5 % du prix d’achat. Pour une propriété de 450 000 $, ça représente donc 22 500 $.
Si ta mise de fonds est inférieure à 20 %, ton prêteur exigera généralement une assurance prêt hypothécaire, rappelle la Société canadienne d’hypothèques et de logement (SCHL).
Dans notre exemple à 450 000 $, le prêt serait de 427 500 $. Avec une mise de fonds de 5 %, la prime d’assurance correspond à 4 % du prêt, soit 17 100 $, somme qui peut généralement être ajoutée à l’hypothèque. Elle sera donc payée sur 20, 25 ou 30 ans, selon le nombre d’années que tu as choisies.
Au Québec, une taxe de 9 % s’applique toutefois à cette prime et doit être payée au moment de la transaction. Ici, elle s’élèverait à 1 539 $.
Pour une maison de 450 000 $ avec la mise de fonds minimale :
- Mise de fonds : 22 500 $
- Prime d’assurance : 17 100 $
- Taxe sur la prime : 1 539 $
Les taxes municipales et scolaires
Même sans enfant, devenir propriétaire vient avec certaines factures récurrentes, notamment les taxes municipales et scolaires, qui servent à financer différents services publics.
Le montant varie selon la municipalité et la valeur inscrite au rôle d’évaluation de la propriété, terrain et bâtiment compris. Comme les taux et les méthodes de calcul ne sont pas les mêmes partout, la facture peut changer considérablement d’un endroit à l’autre.
Ces taxes peuvent être payées directement à la municipalité et au centre de services scolaire ou, dans certains cas, être intégrées aux versements hypothécaires. La banque accumule alors les sommes nécessaires et effectue les paiements selon les modalités prévues.
Prenons l’exemple d’une propriété située à Saint-Jean-sur-Richelieu :
- Le taux foncier est de 0,5232 $ par tranche de 100 $ d’évaluation.
- Pour une propriété évaluée à 450 000 $, la facture municipale serait d’environ 3 997,50 $.
- La taxe scolaire est de 0,07899 $ par tranche de 100 $.
- Pour la même valeur, il faudrait prévoir environ 335,71 $.
La fameuse « taxe de bienvenue »
L’infâme taxe de bienvenue, officiellement appelée droit de mutation immobilière, peut faire mal au portefeuille. Peu importe depuis combien de temps tu habites dans la ville où tu achètes, tu devras généralement la payer.
Quelques semaines ou mois après la signature de l’acte de vente, la facture arrivera par la poste. Well, hello there, taxe de bienvenue.
Selon le ministère des Affaires municipales et de l’Habitation du Québec (MAMH), le calcul se fait à partir du montant le plus élevé entre le prix payé, le prix inscrit à l’acte de transfert et la valeur marchande retenue pour le droit de mutation.
Pour 2026, les taux de base sont :
- 0,5 % sur les premiers 62 900 $;
- 1 % de 62 900,01 $ à 315 000 $;
- 1,5 % sur le reste.
Pour une propriété de 450 000 $, la taxe de bienvenue s’élèverait donc à 4 860,50 $, payable dans les 30 jours suivant la réception du compte.
Bonne nouvelle pour les premiers acheteurs et premières acheteuses : le gouvernement du Québec a annoncé au printemps dernier qu’il comptait rembourser, en partie ou en totalité, les droits de mutation dès cet automne.
La mesure s’applique rétroactivement aux propriétés acquises depuis le 1er janvier 2026 et dont la valeur est inférieure à un million de dollars.
Le crédit d’impôt remboursable pour l’accès à la propriété prévoit le remboursement de 100 % des premiers 5 000 $ payés en droits de mutation, puis de 25 % des 3 500 $ suivants. L’aide maximale pourrait donc atteindre 5 875 $.
Dans notre exemple, la facture de 4 860,50 $ pourrait ainsi être remboursée en totalité si toutes les conditions d’admissibilité sont respectées.
Enfin, prévois les liquidités nécessaires au moment venu : les taxes de mutation, scolaires et municipales ne sont généralement pas payables par carte de crédit.
Tu n’es pas à l’abri d’autres frais
En devenant propriétaire d’une maison plus ancienne, tu pourrais un jour recevoir une facture pour des travaux municipaux réalisés bien avant ton arrivée.
Ça peut notamment passer par un règlement d’emprunt. Une ville peut emprunter pour financer des travaux ou de l’équipement, puis répartir le remboursement sur plusieurs années.
Si les travaux profitent à tout le monde, les coûts peuvent être répartis entre l’ensemble des contribuables. S’ils concernent seulement un secteur, seuls les propriétaires de cette zone peuvent devoir payer.
C’est ce qui m’est arrivé. J’ai récemment reçu une lettre m’indiquant que je devais plus de 1 000 $ pour des travaux réalisés... en 2009. À l’époque, j’étais en cinquième année du primaire et je vivais à Longueuil Beach.
Comme je n’avais pas la somme on the spot, elle sera ajoutée à mes taxes municipales des cinq prochaines années, avec intérêts.
- Un expert en hypothèque explique tout ce qu'il faut savoir avant l'achat d'une 1ère maison ›
- 6 erreurs à éviter absolument si tu veux acheter ta première maison au Québec ›
- Une nouvelle aide fédérale permet de réclamer jusqu'à 50 000 $ sur l'achat d'une 1re maison ›
- 6 signes que tu es prêt (ou pas) à acheter ta première maison au Québec, selon un expert ›
- Où acheter une maison pas chère en 2026? 9 villes du Québec parmi un top 10 canadien ›
- Voici le salaire annuel optimal pour acheter une maison dans ces 9 régions du Québec ›
- Voici où tu peux acheter une maison avec seulement 19 000 $ de mise de fonds au Québec ›
- Les maisons à Québec coûtent plus cher : Voici le salaire à atteindre pour y arriver en juin ›